Contabilidad del carbono forestal en el GHG Protocol
Discover this blog post
El Land Sector and Removals Standard (LSRS) del GHG Protocol, publicado en enero de 2026, dejó abierta una cuestión clave: cómo contabilizar el carbono forestal. En nuestro último webinar de la Carbon Expert Series, Kenneth Van den Bergh (CEO y cofundador de Carbon+Alt+Delete) conversó con el profesor Miguel Brandão (Riga Technical University), que lleva unos 20 años trabajando en contabilidad de carbono y formó parte del grupo de trabajo técnico del GHG Protocol sobre este tema.
Un tema nuevo para la mayoría
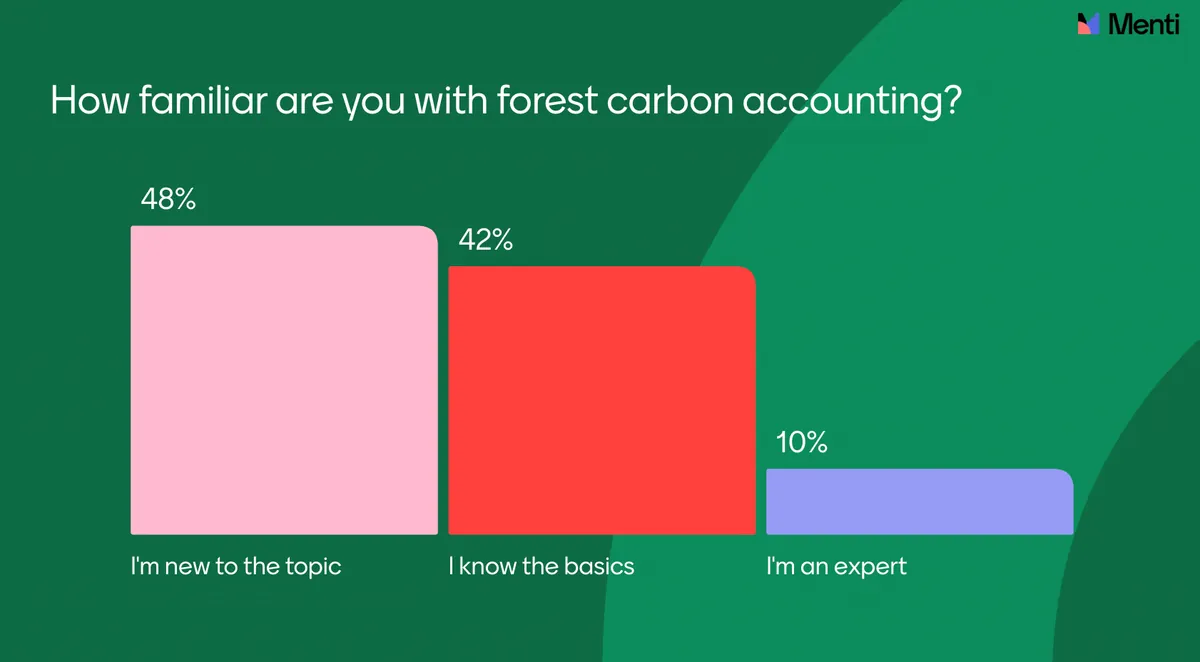
El 48 % de los participantes era nuevo en la contabilidad del carbono forestal, el 42 % conocía los conceptos básicos y el 10 % se consideraba experto.
Dónde se encuentra el GHG Protocol
El grupo de trabajo elaboró dos propuestas, pero el Independent Standards Board no aprobó ninguna. Ahora hay abierta una solicitud de información (request for information) hasta el 1 de febrero de 2027, y Miguel animó a los consultores con experiencia práctica a participar.
Los tres enfoques:
- Managed land proxy (MLP): el comprador recibe una parte de la variación del carbono forestal en su región de abastecimiento.
- MLP plus: el MLP en el inventario, más una evaluación separada del impacto sobre el bosque.
- Contabilidad basada en la actividad (ABA): similar al ACV, compara el carbono del bosque y de los productos con y sin la cosecha.
Seguir el carbono
Miguel subrayó que nadie está en contra de la silvicultura. Pero que la madera sea preferible a otros materiales no significa que sus emisiones sean nulas o negativas.
- La mayor parte de la madera se quema: a nivel mundial, más de dos tercios de la madera cosechada se queman poco después de la cosecha; solo alrededor de una quinta parte se convierte en un producto sólido.
- Volver a crecer no es compensar: un rodal que ha vuelto a crecer puede seguir por debajo del nivel que habría alcanzado el bosque sin cosechar. Esa diferencia es el coste de carbono para el bosque.
Un ABA empieza por definir la decisión, establecer un escenario de referencia creíble (no necesariamente «no cosechar nunca») y seguir el carbono del bosque, el de los productos y las emisiones al final de su vida útil en ambos casos y durante el mismo periodo.
El problema de la asignación regional
Miguel puso como ejemplo Polonia. Sus bosques absorben unos 60 millones de toneladas de CO₂ al año, frente a una cosecha de unos 20 millones de metros cúbicos. Eso da 3 toneladas de absorciones por metro cúbico, de modo que un pedido de 1.000 m³ obtiene 3.000 toneladas. Si se cancela el pedido, las toneladas desaparecen de la hoja de cálculo. Pero si el proveedor vende la madera a otro comprador, en el bosque no cambia nada.
Esto crea incentivos perversos:
- Las fábricas ineficientes salen mejor paradas: compran más fibra y, por tanto, reciben más créditos.
- La fibra reciclada se penaliza: el papel de fibra virgen puede aparecer con la huella más baja.
- Pellets: la bioenergía puede parecer carbono negativa antes incluso de compararla con un combustible alternativo.
¿Quién causó el crecimiento?
Gran parte de la absorción actual de los bosques no tiene nada que ver con el comprador de hoy:
- Recrecimiento heredado: los bosques en antiguas tierras agrícolas, o que se recuperan de talas anteriores, siguen acumulando carbono por decisiones tomadas hace décadas.
- El sumidero pasivo: el aumento del CO₂ y la deposición de nitrógeno impulsan el crecimiento en todas partes, incluso en bosques que no suministran nada.
Existe además un riesgo de doble contabilización: el GWP100 ya incluye la absorción terrestre y oceánica en su referencia de CO₂, por lo que acreditar a los compradores esa absorción de fondo la cuenta dos veces.
El atractivo del MLP es práctico, ya que utiliza datos que los inventarios nacionales ya generan. Pero esos inventarios no se diseñaron para comparar productos. Como mostró Miguel, una empresa que reduce sus emisiones de 100 a 10 toneladas pero sigue reclamando 10 toneladas de absorción de fondo puede declarar cero neto sin abordar sus emisiones restantes. El MLP plus añade información, pero corre el riesgo de dar al departamento de compras dos cifras contradictorias.
Tres preguntas ante cualquier afirmación sobre carbono forestal
- ¿Cuál es la actividad y qué ocurriría plausiblemente sin ella?
- ¿Adónde va el carbono, incluidos el bosque, los productos y el final de su vida útil?
- ¿Qué absorciones ha causado realmente la actividad?
Conclusión
La asignación regional es fácil de aplicar, pero puede atribuir a los compradores un crecimiento que no han causado. Hasta que el GHG Protocol decida, los consultores deberían cuestionar las huellas negativas de la madera, revisar el escenario de referencia de cada método y plantearse participar en la consulta antes del 1 de febrero de 2027.
Descubra más sobre la contabilidad del carbono forestal viendo el webinar completo con Kenneth Van den Bergh (cofundador y CEO de Carbon+Alt+Delete) y el profesor Miguel Brandão (Riga Technical University).
Sobre Carbon+Alt+Delete
Ofrecemos software de contabilidad de carbono para consultores y consultoras de sostenibilidad que guían a las empresas hacia el cero neto.
¿Quiere descubrir cómo nuestro software puede mejorar sus servicios de contabilidad de carbono?
Escríbanos a [email protected] o reserve una reunión con uno de nuestros expertos aquí.