

El Land Sector and Removals Standard: lo que los consultores de carbono necesitan saber
Discover this blog post
El GHG Protocol Land Sector and Removals Standard (LSRS) es la primera de las actualizaciones del GHG Protocol de este año en estar finalizada. Entra en vigor el 1 de enero de 2027. En nuestro último webinar de la Carbon Expert Series, Kenneth Van den Bergh (CEO y cofundador de Carbon+Alt+Delete) conversó con Catherine McCosker, Head of Agriculture and Landscapes en 3Keel, consultora que formó parte del grupo de trabajo técnico del LSRS.
Temas clave:
- Los bosques quedan fuera (por ahora): excluidos del inventario físico.
- La trazabilidad lo determina todo: el límite espacial define el enfoque contable y si se pueden reportar absorciones (removals).
- Nuevas métricas: ocupación de tierra, land carbon leakage y la regla de dos inventarios para créditos generados en la propia cadena.
- Los datos deben ponerse al día: las bases de datos de factores de emisión y las calculadoras agrícolas aún se están adaptando.
Un tema nuevo para la mayoría
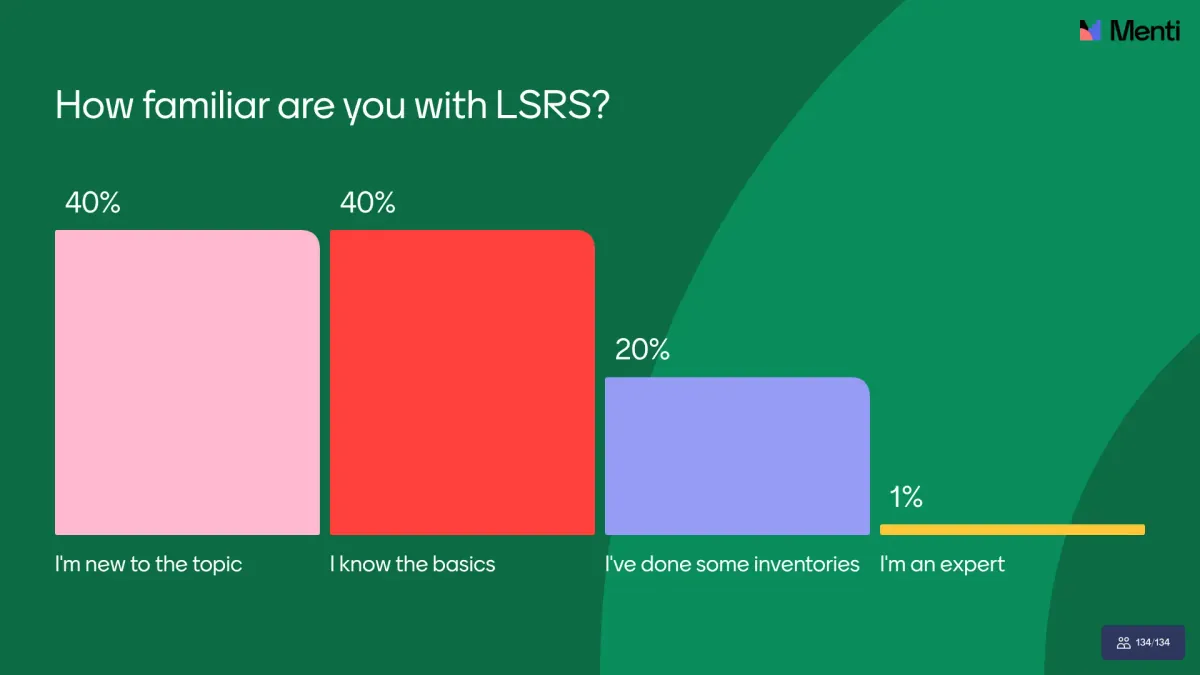
De los 134 participantes, el 40 % era nuevo en el LSRS y otro 40 % conocía lo básico. Alrededor del 20 % ya había elaborado inventarios relacionados con la tierra y solo el 1 % se consideraba experto.
Dónde encaja el LSRS
El GHG Protocol fija las reglas de contabilidad; la SBTi determina cuánto y con qué rapidez deben reducir las empresas. El LSRS pertenece al GHG Protocol, pero interactúa directamente con el estándar net-zero de la SBTi y su guía FLAG.
- Septiembre de 2022: primer borrador, seguido de consultas y pruebas piloto.
- Enero de 2026: publicación del estándar final, consolidado en 32 requisitos.
- Guía complementaria: prevista hacia el segundo trimestre de 2026, para explicar cómo aplicar los requisitos en la práctica.
- 1 de enero de 2027: entrada en vigor del estándar.
El reporte se divide entre el inventario físico (emisiones y absorciones principales) y las categorías contables adicionales (otras emisiones y nuevas métricas). Ambos se incluyen en un informe GEI, que también es el lugar para justificar las decisiones de interpretación.
Los bosques quedan excluidos del inventario físico
El subgrupo responsable no logró acordar qué emisiones y absorciones forestales son de origen humano, por lo que los bosques quedan fuera del inventario físico por ahora. La actividad forestal debe reportarse de forma transparente fuera de él. Las tierras productivas, como la agroforestería y los cultivos arbóreos, siguen dentro del alcance, al igual que la deforestación a través de las emisiones por cambio de uso del suelo.
Límites espaciales y trazabilidad
Un límite espacial (spatial boundary) es la superficie de tierra incluida en la contabilidad. Para el Scope 3, el límite que se puede utilizar depende de hasta dónde se puede rastrear físicamente el producto.
El LSRS define cinco límites, desde el global (sin conocimiento del origen) hasta el área cosechada (la parcela concreta). Entre ellos:
- Región de abastecimiento (sourcing region): el primer punto de agregación, como un molino, un silo o una cooperativa láctea.
- Unidad de gestión de la tierra (LMU): una explotación bajo un mismo plan de gestión, que ahora incluye setos, franjas de amortiguación y zonas arboladas. Estas áreas aún no pueden reportarse debido a la exclusión forestal.
Para reportar absorciones se necesita al menos trazabilidad a nivel de región de abastecimiento, y las emisiones y absorciones de un mismo producto deben usar el mismo límite. La trazabilidad se demuestra mediante modelos de cadena de custodia: identity preserved y segregación son aceptados, y el balance de masas se acepta con salvaguardas. La impact traceability, sin conexión física demostrable, queda fuera del inventario físico.
Cambios en el inventario físico
- Cambio de uso del suelo: las fechas de corte de las certificaciones deben coincidir con el periodo de evaluación de 20 años. Un nuevo enfoque jurisdiccional permite usar datos a nivel de región de abastecimiento, lo que facilita reflejar compromisos libres de deforestación.
- Emisiones biogénicas de productos: pueden seguir reportándose fuera del inventario físico, con nuevas salvaguardas.
- Emisiones de la gestión de la tierra: se confirma el enfoque de cambio de existencias (stock change); las emisiones biogénicas y de producción se reportan por separado.
Nuevas métricas fuera del inventario físico
La ocupación de tierra es obligatoria: el total de hectáreas necesarias para producir lo que se adquiere.
El land carbon leakage se activa con programas de absorción, agricultura regenerativa o producción de biocombustibles. En los dos primeros casos solo aplica si el rendimiento cae de forma significativa, y puede omitirse si la actividad favorece la sostenibilidad a largo plazo de la cadena de suministro. Los biocombustibles no tienen esa exención.
Los créditos GEI generados dentro de la propia cadena de valor requieren dos inventarios, con y sin créditos, para evitar la doble contabilización.
Qué implica para los science-based targets
Los objetivos FLAG existentes solo deben revalidarse si el LSRS los compromete. Los objetivos sectoriales FLAG absolutos probablemente no se vean afectados. Los objetivos de intensidad por materia prima están más expuestos: si el LSRS modifica la composición del año base, un objetivo del 41 % para el maíz podría pasar al 38 % y requerir revalidación.
Obtener los datos correctos
Empiece por los datos de actividad físicos, no por el gasto. Los datos basados en gasto permiten estimar una huella, pero no se alinean con el LSRS ni muestran impacto.
El LSRS exige desglosar las emisiones por gas y entre biogénicas y de producción, algo que la mayoría de las bases de datos agrícolas aún no ofrece. 3Keel desglosa manualmente los datos fuente públicos de Agribalyse; en ecoinvent también es posible, pero su licencia dificulta compartir los factores con los clientes. Pregunte a sus proveedores de datos y calculadoras en qué punto se encuentran. Una carencia no es una señal de alarma: casi todos se están poniendo al día.
Absorciones: posibles, pero exigentes
El LSRS aporta claridad, pero Catherine prevé que reportar absorciones seguirá siendo a menudo demasiado complejo o costoso.
- Dilución: a nivel de región de abastecimiento se contabiliza toda la tierra de la región, por lo que los programas pequeños apenas se notan. Para ver resultados se necesita trazabilidad hasta la LMU.
- Márgenes excluidos: setos y zonas arboladas concentran gran parte del potencial de absorción, lo que puede desincentivar la actuación a nivel de toda la explotación.
- Permanencia: se exige un seguimiento continuo del almacenamiento, con buffer pools y periodos de seguimiento definidos como opciones. Las reversiones dentro del propio límite cuentan como emisiones.
- Costes de MRV: las absorciones en el suelo requieren datos medidos y modelización.
Colaborar con los proveedores reparte esos costes y ayuda a demostrar que no hay doble contabilización.
Del turno de preguntas
- ¿Datos de 2026 o de 2027? El LSRS no lo especifica. 3Keel espera que los datos a partir de 2027 deban estar alineados. Consulte con su auditor.
- ¿Un umbral de materialidad? No en el LSRS; las exclusiones las establecen la guía FLAG y el corporate standard.
- ¿Bases de datos alineadas? Ninguna por completo todavía. ecoinvent y Agribalyse se están adaptando.
- ¿Pienso animal? Es un insumo comprado con su propio factor de emisión. La soja importada puede representar una gran parte de la huella de un productor cárnico europeo.
- ¿Netting? Reporte por separado las emisiones y absorciones brutas; una cifra neta puede ir en una categoría adicional. Como señaló Kenneth, un neto de −2 toneladas resultante de +5 y −7 requiere un asesoramiento muy distinto a un bruto de −2.
- ¿Traspaso de absorciones en cascada? Verticalmente a lo largo de la cadena de valor, sí, con trazabilidad demostrada. Horizontalmente, no.
Cómo Carbon+Alt+Delete apoya el reporte relacionado con la tierra
Implementamos el reporte de emisiones relacionadas con la tierra en 2025 a partir del borrador; alrededor del 90 % del modelo de datos sigue siendo válido y ahora estamos ajustando la terminología.
- Paneles separados para emisiones fósiles, de la tierra y biogénicas brutas.
- Datos granulares desglosados por gas y tipo de emisión, con las absorciones por separado.
- Varias bases de datos: ecoinvent, Agribalyse, WRAP y Agri-footprint.
- Factores de emisión propios con el mismo nivel de detalle.
- Un informe según el GHG Protocol con tablas estándar para emisiones fósiles y de la tierra, absorciones y emisiones biogénicas brutas.
Para las empresas en mitad de la cadena, como los procesadores de alimentos, el LSRS no exige nuevos datos de actividad. Cuando el software y las bases de datos se pongan al día, Kenneth espera que el reporte sea relativamente fluido. El verdadero reto será convertir los resultados en acciones, y ahí es donde entran los consultores.
Conclusión
El LSRS aporta claridad, pero eleva el listón. La trazabilidad determina qué se puede reportar, los bosques siguen sin resolverse y las absorciones conllevan grandes exigencias de seguimiento. Para 2027, los consultores deberían asegurar los datos de actividad físicos, verificar la alineación de sus proveedores y ayudar a los clientes a construir trazabilidad donde realmente importa.
Más información sobre el Land Sector and Removals Standard en el webinar completo presentado por Kenneth Van den Bergh (Co-Founder & CEO Carbon+Alt+Delete) y Catherine McCosker (Head of Agriculture and Landscapes en 3Keel).
Sobre Carbon+Alt+Delete
Ofrecemos software de contabilidad de carbono para consultores de sostenibilidad y consultoras que guían a las empresas hacia el net zero.
¿Quiere descubrir cómo nuestro software puede mejorar sus servicios de contabilidad de carbono?
Escríbanos a [email protected] o reserve una reunión con uno de nuestros expertos aquí.