

Novedades del SBTi Corporate Net-Zero Standard v2
Discover this blog post
La versión 2 del SBTi Corporate Net-Zero Standard es una de las actualizaciones más importantes en la fijación de objetivos corporativos desde la fundación de la Science Based Targets initiative. En nuestro reciente webinar, Kim Schoppink, Regional Lead for Europe de la SBTi, explicó a los participantes los cambios clave y el razonamiento que hay detrás. Kenneth Van den Bergh, CEO y cofundador de Carbon+Alt+Delete, moderó la sesión.
En este blog profundizamos en lo que cambia con la v2 y en lo que significa para los consultores que acompañan a las empresas en este proceso:
- Un único estándar para objetivos a corto y a largo plazo
- Un cambio de enfoque: de fijar la ambición a cumplirla
- Más flexibilidad para el Scope 3, sin rebajar el listón
- Mayor rendición de cuentas mediante evaluaciones de progreso
Un tema conocido, un nuevo estándar
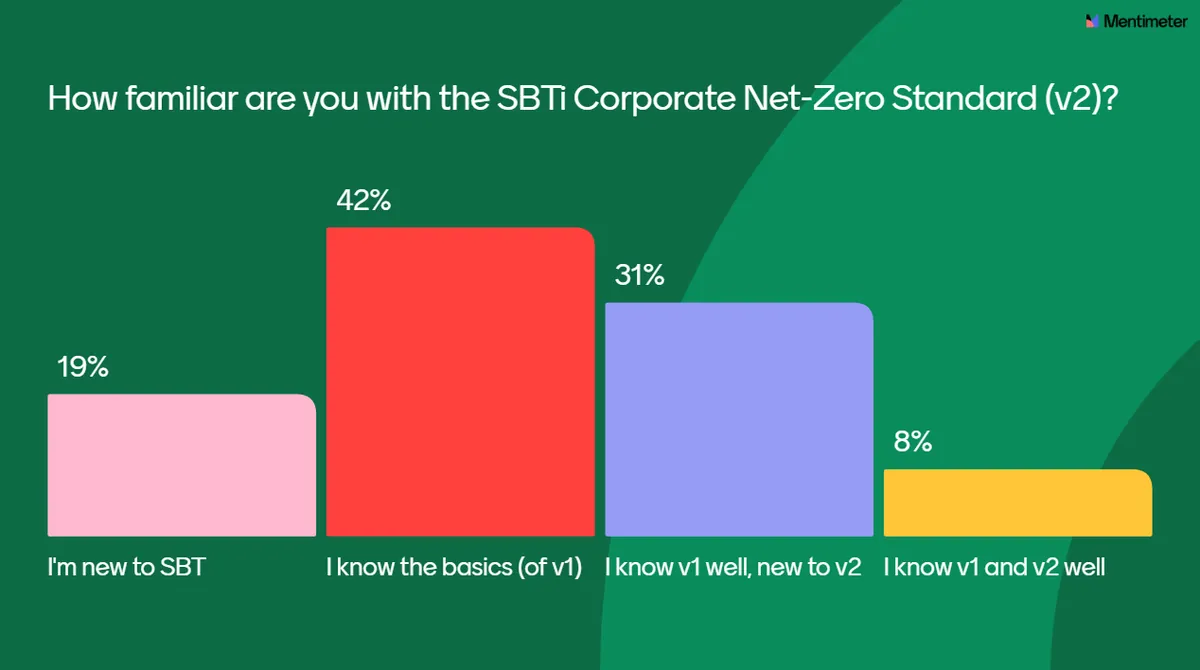
Antes de empezar, preguntamos a los participantes hasta qué punto conocían el estándar. Los resultados confirmaron lo que esperábamos: alrededor del 80 % ya tenía experiencia con objetivos basados en la ciencia, pero la v2 seguía siendo terreno nuevo para la gran mayoría.
La mayoría de los participantes eran consultores de sostenibilidad, situados justo donde los requisitos del estándar se encuentran con las preguntas prácticas de las empresas. Como dijo Kim, la v2 les brinda la oportunidad de mantener conversaciones distintas con sus clientes sobre lo que realmente hace falta para alcanzar el net zero.
La visión general
Más de 11.800 empresas han fijado objetivos basados en la ciencia, que abarcan más del 40 % de la capitalización bursátil mundial. La v2 sustituye tanto los Corporate Near-Term Criteria como el Net-Zero Standard v1 por un único estándar para objetivos a corto y a largo plazo. Se ha elaborado a partir de más de 1.770 respuestas a la consulta, pruebas piloto con 320 empresas y cinco grupos de trabajo de expertos.
La transición es gradual. La v2 se lanzó en 2026, se abre a validaciones en 2027 (cuando las empresas podrán elegir entre la v1 y la v2) y será obligatoria en 2028. Los objetivos existentes siguen siendo válidos hasta la revisión quinquenal de la empresa.
La v2 también introduce dos categorías de empresas. La categoría A abarca a las empresas más grandes de países de renta alta, según umbrales de facturación, plantilla, balance y emisiones de Scope 1+2. La categoría B incluye a todas las demás empresas. Varios requisitos son obligatorios para la A y opcionales para la B. Lo más probable es que las pymes europeas que siguen la actual vía para pymes (SME route) entren en la categoría B.
Capítulo 1: Gobernanza net zero
Los objetivos necesitan ahora el respaldo del máximo órgano de gobierno de la empresa, que asume la responsabilidad general de fijarlos, presentarlos e implementarlos. Las empresas documentan sus estructuras de gobernanza y sus procesos de reporte y revisión de objetivos.
Además, cada empresa debe elaborar un plan de transición con las acciones y los plazos necesarios para cumplir sus objetivos. Las empresas de la categoría A lo publican en un plazo de 15 meses desde la presentación; la SBTi no lo valida.
Capítulo 2: Evaluación del año base
Los nuevos objetivos a corto plazo se basan ahora en el año más reciente con datos completos, de modo que cada ciclo parte del perfil de emisiones actual de la empresa. Junto con un inventario alineado con el GHG Protocol, las empresas informan de su consumo total de electricidad y de la proporción de electricidad baja en carbono, además de un registro separado de los instrumentos de mercado. Las empresas de la categoría A también necesitan un aseguramiento limitado por parte de un tercero.
El reporte del Scope 3 se centra en los puntos críticos. Las empresas de la categoría A informan de las categorías de Scope 3 que superan el 5 % del total de Scope 3, así como de las actividades intensivas en emisiones por encima del 5 %, como el acero, el cemento, los plásticos o el transporte de mercancías por carretera (enumeradas en el Anexo A).
Capítulo 3: Fijación de objetivos
Ahora las empresas fijan un objetivo independiente para cada scope, y cada objetivo a corto plazo tiene una duración fija de cinco años. Los objetivos a largo plazo siguen siendo opcionales en la mayoría de los casos.
La mayor innovación es el objetivo de alineación. Como los datos de Scope 3 suelen ser difíciles de recopilar, las empresas pueden hacer un seguimiento de si las actividades de la cadena de valor avanzan hacia el net zero, por ejemplo, la proporción de proveedores con objetivos basados en la ciencia o de acero bajo en carbono adquirido. Como dijo Kim, la alineación es un indicador adelantado de la reducción de emisiones.
- Scope 1: objetivos absolutos o de intensidad, además de un nuevo método de transición de activos basado en un plan de descarbonización para activos de altas emisiones. Ya no se permiten objetivos combinados de Scope 1+2.
- Scope 2: un objetivo de reducción absoluta (basado en la ubicación) o un nuevo objetivo de alineación para aumentar la proporción de electricidad baja en carbono (generación igual o inferior a 0,048 kg CO₂/kWh).
- Scope 3: la regla de cobertura del 67 % da paso a todas las categorías significativas por encima del 5 %, con exclusiones como los desplazamientos de los empleados. Además de los objetivos de reducción de emisiones, las empresas pueden utilizar objetivos de alineación de proveedores/clientes, de volumen, de uso del producto y de fin de vida del producto.
Capítulo 4: Implementación de objetivos
Este capítulo, completamente nuevo, introduce la jerarquía de implementación. Las empresas actúan primero lo más cerca posible de la fuente de emisiones y solo bajan un nivel cuando se han agotado las opciones viables y los obstáculos están justificados:
- Nivel de actividad: acción directa, como electrificar la combustión in situ o instalar energías renovables in situ.
- Pool de actividad: sistemas compartidos de los que se abastece la empresa, como la compra de certificados de gas renovable inyectado en la misma red de gas.
- Nivel sectorial: instrumentos de mercado o proyectos en un mercado relevante fuera del pool de actividad.
- Acciones habilitadoras: por ejemplo, financiar hidrógeno verde o abogar por la inversión en la red. No cuentan para los objetivos, pero se recomiendan como buena práctica.
En el caso de la electricidad, los instrumentos de mercado deben cumplir nuevas reglas de entregabilidad, un límite de antigüedad de 15 años para las instalaciones de generación y una correspondencia temporal de 12 meses.
Capítulo 5: Reporte y evaluación del progreso de los objetivos
La v2 añade un nuevo ciclo de validación. Las empresas informan públicamente de su progreso cada año y presentan a la SBTi una evaluación de fin de ciclo tras cada objetivo quinquenal, que sirve de base para su siguiente objetivo. Bajo un enfoque de máximos esfuerzos, las empresas que no alcancen sus objetivos debido a obstáculos externos pueden seguir fijando nuevos objetivos, siempre que hayan utilizado todas las palancas disponibles y divulguen dichos obstáculos.
Capítulo 6: Responsabilidad continua por las emisiones
Lo que antes era la mitigación más allá de la cadena de valor (beyond value chain mitigation) se convierte en un marco de tres fases:
- Reconocimiento opcional: las empresas que cubran parte de sus emisiones continuas pueden obtener el reconocimiento engaged, advanced o leadership.
- Responsabilidad a partir de 2035: las empresas de la categoría A deben apoyar un volumen creciente de absorciones de carbono.
- Neutralización: a partir del año net zero, todas las empresas neutralizan el 100 % de sus emisiones residuales.
Conclusión
La v2 reúne los objetivos a corto y a largo plazo en un único estándar, amplía las herramientas con los objetivos de alineación, orienta la ejecución mediante la jerarquía de implementación y añade rendición de cuentas a través de las evaluaciones de fin de ciclo. A partir del cuarto trimestre de 2026 llegará más orientación, incluidos Methods, Metrics and Pathways, una guía provisional de contabilidad y una política de renovación para la v1. Las empresas no necesitan esperar: ya está disponible una herramienta beta de fijación de objetivos.
Este artículo se basa en un webinar de la Carbon Expert Series. Vea el webinar completo en nuestro canal de YouTube.
Sobre Carbon+Alt+Delete
Ofrecemos software de contabilidad de carbono para consultores de sostenibilidad y consultoras que guían a las empresas hacia el net zero.
¿Quiere descubrir cómo nuestro software puede mejorar sus servicios de contabilidad de carbono?
Escríbanos a [email protected] o reserve una reunión con uno de nuestros expertos aquí.