La comptabilité carbone forestière dans le GHG Protocol
Discover this blog post
Le Land Sector and Removals Standard (LSRS) du GHG Protocol, publié en janvier 2026, a laissé une question majeure en suspens : comment comptabiliser le carbone forestier. Lors de notre dernier webinaire de la Carbon Expert Series, Kenneth Van den Bergh (CEO et cofondateur de Carbon+Alt+Delete) recevait le professeur Miguel Brandão (Riga Technical University), qui travaille depuis une vingtaine d’années sur la comptabilité carbone et a siégé au groupe de travail technique du GHG Protocol sur ce sujet.
Un sujet nouveau pour la plupart
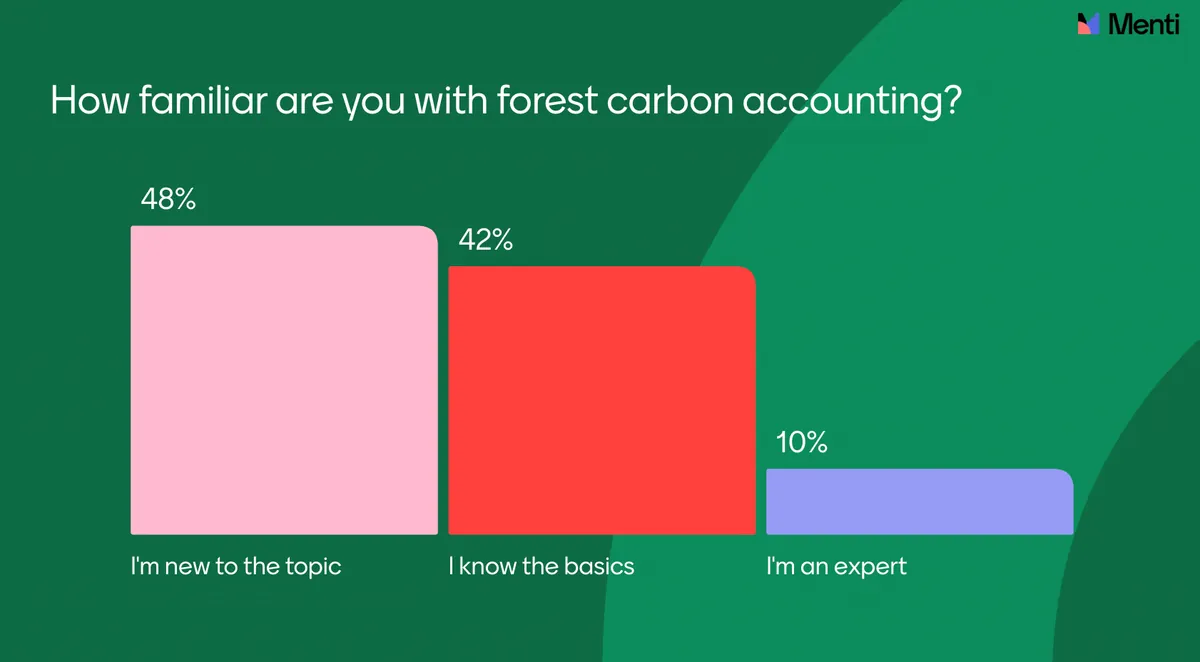
48 % des participants découvraient la comptabilité carbone forestière, 42 % en connaissaient les bases et 10 % se considéraient comme experts.
Où en est le GHG Protocol
Le groupe de travail a élaboré deux propositions, mais l’Independent Standards Board n’en a approuvé aucune. Une demande d’informations (request for information) est désormais ouverte jusqu’au 1er février 2027, et Miguel a encouragé les consultants ayant une expérience de terrain à y répondre.
Les trois approches :
- Managed land proxy (MLP) : l’acheteur reçoit une part de la variation du carbone forestier dans sa région d’approvisionnement.
- MLP plus : le MLP dans l’inventaire, complété par une évaluation distincte de l’impact sur la forêt.
- Comptabilité fondée sur l’activité (ABA) : proche de l’ACV, elle compare le carbone de la forêt et des produits avec et sans la récolte.
Suivre le carbone
Miguel a souligné que personne n’est contre la sylviculture. Mais le fait que le bois soit préférable à d’autres matériaux ne rend pas ses émissions nulles ou négatives.
- La majeure partie du bois est brûlée : à l’échelle mondiale, plus des deux tiers du bois récolté sont brûlés peu après la récolte ; seul un cinquième environ devient un produit solide.
- Repousser n’est pas rembourser : un peuplement qui a repoussé peut rester en dessous du niveau qu’aurait atteint la forêt non récoltée. Cet écart représente le coût carbone pour la forêt.
Une ABA commence par préciser la décision, définir un scénario de référence crédible (pas forcément « aucune récolte, jamais ») et suivre le carbone forestier, le carbone des produits et les émissions en fin de vie dans les deux cas, sur la même période.
Le problème de l’allocation régionale
Miguel a pris l’exemple de la Pologne. Ses forêts absorbent environ 60 millions de tonnes de CO₂ par an, pour une récolte d’environ 20 millions de mètres cubes. Cela donne 3 tonnes d’absorptions par mètre cube : une commande de 1 000 m³ rapporte donc 3 000 tonnes. Si la commande est annulée, les tonnes disparaissent du tableur. Mais si le fournisseur vend le bois à quelqu’un d’autre, rien ne change dans la forêt.
Cela crée des incitations perverses :
- Les usines inefficaces paraissent meilleures : elles achètent plus de fibres et reçoivent donc plus de crédits.
- La fibre recyclée est pénalisée : le papier en fibres vierges peut afficher l’empreinte la plus faible.
- Granulés : la bioénergie peut paraître carbone négative avant même toute comparaison avec un combustible alternatif.
Qui est à l’origine de la croissance ?
Une grande partie de l’absorption forestière actuelle n’a rien à voir avec l’acheteur d’aujourd’hui :
- Repousse héritée : les forêts sur d’anciennes terres agricoles, ou qui se remettent de coupes passées, continuent d’accumuler du carbone en raison de décisions prises il y a des décennies.
- Le puits passif : la hausse du CO₂ et les dépôts d’azote stimulent la croissance partout, y compris dans des forêts qui ne fournissent rien.
Il existe aussi un risque de double comptage : le GWP100 intègre déjà l’absorption par les terres et les océans dans sa référence CO₂. Créditer les acheteurs pour cette absorption de fond revient donc à la compter deux fois.
L’attrait du MLP est pratique, puisqu’il s’appuie sur des données déjà produites par les inventaires nationaux. Mais ces inventaires n’ont pas été conçus pour comparer des produits. Comme l’a montré Miguel, une entreprise qui réduit ses émissions de 100 à 10 tonnes tout en continuant à revendiquer 10 tonnes d’absorption de fond peut déclarer le net zéro sans traiter ses émissions restantes. Le MLP plus apporte des informations supplémentaires, mais risque de fournir aux achats deux chiffres contradictoires.
Trois questions pour toute affirmation sur le carbone forestier
- Quelle est l’activité, et que se passerait-il plausiblement sans elle ?
- Où va le carbone, y compris dans la forêt, les produits et en fin de vie ?
- Quelles absorptions l’activité a-t-elle réellement entraînées ?
Conclusion
L’allocation régionale est simple à mettre en œuvre, mais peut attribuer aux acheteurs une croissance dont ils ne sont pas à l’origine. En attendant la décision du GHG Protocol, les consultants devraient remettre en question les empreintes négatives du bois, vérifier le scénario de référence de chaque méthode et envisager de répondre à la consultation avant le 1er février 2027.
Pour en savoir plus sur la comptabilité carbone forestière, regardez le webinaire complet animé par Kenneth Van den Bergh (cofondateur et CEO de Carbon+Alt+Delete) et le professeur Miguel Brandão (Riga Technical University).
À propos de Carbon+Alt+Delete
Nous proposons un logiciel de comptabilité carbone aux consultants et cabinets de conseil en durabilité qui accompagnent les entreprises vers le net zéro.
Envie de découvrir comment notre logiciel peut améliorer vos services de comptabilité carbone ?
Contactez-nous à [email protected] ou réservez un rendez-vous avec l’un de nos experts ici.