

Le Land Sector and Removals Standard : ce que les consultants carbone doivent savoir
Discover this blog post
Le GHG Protocol Land Sector and Removals Standard (LSRS) est la première des mises à jour du GHG Protocol de cette année à être finalisée. Il entre en vigueur le 1er janvier 2027. Lors de notre dernier webinar de la Carbon Expert Series, Kenneth Van den Bergh (CEO et cofondateur de Carbon+Alt+Delete) recevait Catherine McCosker, Head of Agriculture and Landscapes chez 3Keel, un cabinet de conseil membre du groupe de travail technique du LSRS.
Les thèmes clés :
- Les forêts sont exclues (pour l’instant) : elles ne figurent pas dans l’inventaire physique.
- La traçabilité détermine tout : le périmètre spatial fixe l’approche comptable et la possibilité de déclarer des absorptions (removals).
- De nouveaux indicateurs : occupation des terres, land carbon leakage et une règle des deux inventaires pour les crédits générés dans la chaîne de valeur.
- Les données doivent rattraper leur retard : les bases de facteurs d’émission et les calculateurs agricoles sont encore en cours d’alignement.
Un sujet nouveau pour la plupart
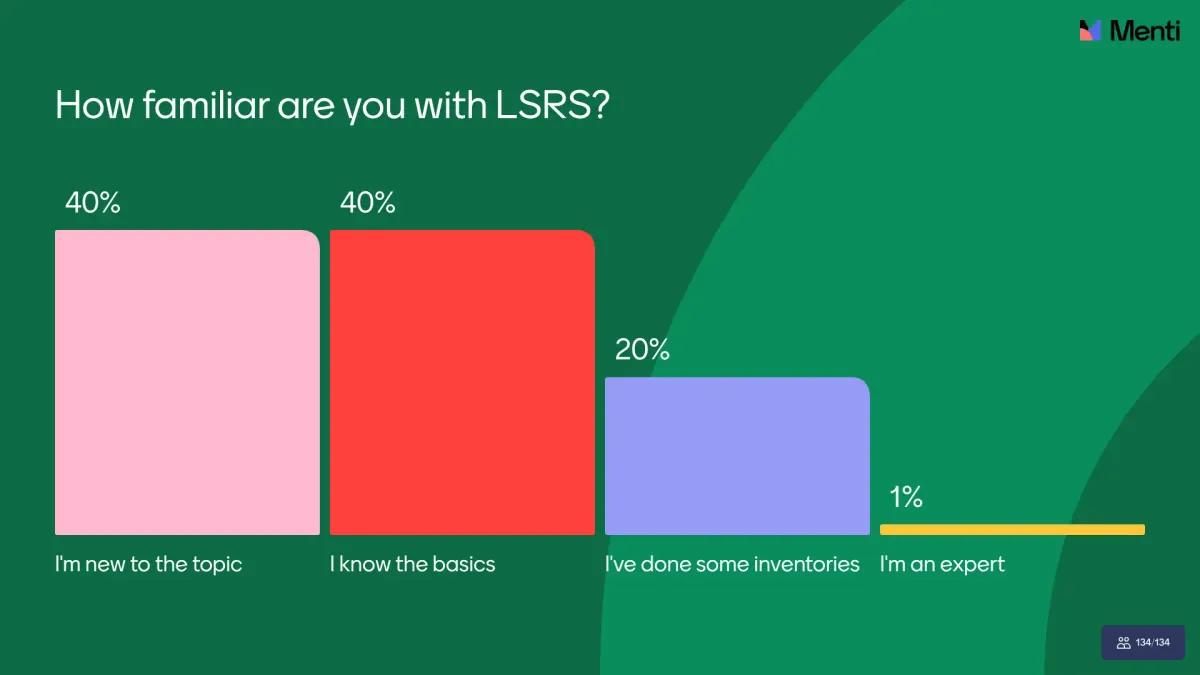
Sur les 134 participants, 40 % découvraient le LSRS et 40 % en connaissaient les bases. Environ 20 % avaient déjà réalisé des inventaires liés aux terres, et seulement 1 % se considéraient comme experts.
Où se situe le LSRS
Le GHG Protocol définit les règles de comptabilité ; la SBTi détermine l’ampleur et le rythme des réductions. Le LSRS relève du GHG Protocol, mais interagit directement avec le standard net zéro de la SBTi et sa guidance FLAG.
- Septembre 2022 : premier projet, suivi de consultations et de tests pilotes.
- Janvier 2026 : publication du standard final, consolidé en 32 exigences.
- Guidance complémentaire : attendue vers le deuxième trimestre 2026, pour expliquer l’application pratique des exigences.
- 1er janvier 2027 : entrée en vigueur du standard.
Le reporting se divise entre l’inventaire physique (émissions et absorptions principales) et des catégories comptables additionnelles (autres émissions et nouveaux indicateurs). Les deux figurent dans un rapport GES, qui est aussi l’endroit où justifier ses choix d’interprétation.
Les forêts exclues de l’inventaire physique
Le sous-groupe concerné n’a pas pu s’accorder sur les émissions et absorptions forestières d’origine humaine. Les forêts restent donc, pour l’instant, hors de l’inventaire physique et doivent être déclarées de manière transparente à part. Les terres productives comme l’agroforesterie et les cultures arborées restent dans le périmètre, tout comme la déforestation via les émissions liées au changement d’affectation des sols.
Périmètres spatiaux et traçabilité
Un périmètre spatial (spatial boundary) est la surface de terres incluse dans la comptabilité. Pour le Scope 3, le périmètre utilisable dépend du niveau de traçabilité physique des produits.
Le LSRS définit cinq périmètres, du niveau global (aucune connaissance de l’origine) à la surface récoltée (la parcelle elle-même). Entre les deux :
- Région d’approvisionnement (sourcing region) : le premier point d’agrégation, comme un moulin, un silo ou une coopérative laitière.
- Unité de gestion des terres (LMU) : une exploitation sous un même plan de gestion, incluant désormais haies, bandes tampons et zones boisées. Ces surfaces ne peuvent pas encore être déclarées en raison de l’exclusion des forêts.
Déclarer des absorptions exige au minimum une traçabilité au niveau de la région d’approvisionnement, et les émissions et absorptions d’un même produit doivent utiliser le même périmètre. La traçabilité se démontre via des modèles de chaîne de contrôle : identity preserved et ségrégation sont acceptés, le bilan massique l’est sous conditions. L’impact traceability, sans lien physique démontré, reste hors de l’inventaire physique.
Évolutions de l’inventaire physique
- Changement d’affectation des sols : les dates butoirs des certifications doivent correspondre à la période d’évaluation de 20 ans. Une nouvelle approche juridictionnelle permet d’utiliser des données à l’échelle de la région d’approvisionnement, ce qui facilite la prise en compte des engagements zéro déforestation.
- Émissions biogéniques des produits : elles peuvent toujours être déclarées hors de l’inventaire physique, avec de nouveaux garde-fous.
- Émissions de gestion des terres : l’approche par variation de stocks (stock change) est confirmée ; les émissions biogéniques et de production sont déclarées séparément.
Nouveaux indicateurs hors inventaire physique
L’occupation des terres est obligatoire : le nombre total d’hectares nécessaires pour produire ce que vous achetez.
Le land carbon leakage est déclenché par les programmes d’absorption, l’agriculture régénératrice ou la production de biocarburants. Pour les deux premiers, il ne s’applique qu’en cas de baisse significative des rendements, et peut être écarté si l’activité soutient la durabilité à long terme de la chaîne d’approvisionnement. Les biocarburants ne bénéficient d’aucune exemption de ce type.
Les crédits GES générés au sein de votre chaîne de valeur imposent deux inventaires, avec et sans crédits, afin d’éviter le double comptage.
Implications pour les science-based targets
Les objectifs FLAG existants ne doivent être revalidés que si le LSRS les compromet. Les objectifs sectoriels FLAG en valeur absolue devraient peu être affectés. Les objectifs d’intensité par matière première sont plus exposés : si le LSRS modifie la composition de l’année de référence, un objectif de 41 % pour le maïs pourrait passer à 38 % et entraîner une revalidation.
Disposer des bonnes données
Commencez par les données d’activité physiques, pas par les dépenses. Les données monétaires permettent d’estimer une empreinte, mais ne sont pas alignées sur le LSRS et ne montrent aucun impact.
Le LSRS exige une ventilation par gaz et entre émissions biogéniques et de production, ce que la plupart des bases agricoles ne proposent pas encore. 3Keel ventile manuellement les données sources publiques d’Agribalyse ; c’est aussi possible avec ecoinvent, mais sa licence complique le partage des facteurs avec les clients. Demandez à vos fournisseurs de données et de calculateurs où ils en sont. Un écart n’est pas un signal d’alerte : presque tout le monde est encore en train de rattraper son retard.
Absorptions : possibles, mais exigeantes
Le LSRS apporte de la clarté, mais Catherine estime que déclarer des absorptions restera souvent trop complexe ou trop coûteux.
- Dilution : à l’échelle de la région d’approvisionnement, toutes les terres de la région sont comptabilisées, si bien que les petits programmes pèsent peu. Il faut une traçabilité jusqu’à la LMU pour en voir les résultats.
- Bordures exclues : haies et zones boisées concentrent une grande partie du potentiel d’absorption, ce qui risque de créer une incitation contraire à l’action à l’échelle de toute l’exploitation.
- Permanence : un suivi continu du stockage est requis, avec des buffer pools et des périodes de suivi définies comme options. Les réversions au sein de votre périmètre comptent comme des émissions.
- Coûts de MRV : les absorptions dans les sols exigent des données mesurées et de la modélisation.
Collaborer avec les fournisseurs permet de partager ces coûts et de démontrer plus facilement l’absence de double comptage.
Questions-réponses
- Données 2026 ou 2027 ? Le LSRS ne le précise pas. 3Keel estime que les données à partir de 2027 devront être alignées. Vérifiez auprès de votre auditeur.
- Un seuil de matérialité ? Pas dans le LSRS ; les exclusions relèvent de la guidance FLAG et du corporate standard.
- Des bases de données alignées ? Aucune entièrement pour l’instant. ecoinvent et Agribalyse sont en cours d’alignement.
- L’alimentation animale ? Un intrant acheté avec son propre facteur d’émission. Le soja importé peut représenter une part importante de l’empreinte d’un producteur de viande européen.
- Le netting ? Déclarez séparément les émissions et absorptions brutes ; un chiffre net peut figurer dans une catégorie additionnelle. Comme l’a souligné Kenneth, un net de −2 tonnes issu de +5 et −7 appelle un conseil très différent d’un brut de −2.
- Transfert des absorptions en cascade ? Verticalement le long de la chaîne de valeur, oui, avec une traçabilité démontrée. Horizontalement, non.
Comment Carbon+Alt+Delete accompagne le reporting lié aux terres
Nous avons mis en œuvre le reporting lié aux terres en 2025 sur la base du projet de guidance ; environ 90 % du modèle de données reste valable et nous alignons actuellement la terminologie.
- Tableaux de bord distincts pour les émissions fossiles, liées aux terres et biogéniques brutes.
- Données granulaires ventilées par gaz et par type d’émission, avec les absorptions présentées séparément.
- Plusieurs bases de données : ecoinvent, Agribalyse, WRAP et Agri-footprint.
- Facteurs d’émission personnalisés au même niveau de détail.
- Un rapport GHG Protocol avec des tableaux standard pour les émissions fossiles et liées aux terres, les absorptions et les émissions biogéniques brutes.
Pour les entreprises en milieu de chaîne, comme les transformateurs alimentaires, le LSRS n’exige pas de nouvelles données d’activité. Une fois les logiciels et les bases de données à jour, Kenneth s’attend à un reporting relativement fluide. Le vrai défi sera de transformer les résultats en actions, et c’est là que les consultants interviennent.
Conclusion
Le LSRS apporte de la clarté, mais place la barre plus haut. La traçabilité détermine ce qui peut être déclaré, la question des forêts reste ouverte et les absorptions s’accompagnent d’exigences de suivi importantes. Pour 2027, les consultants devraient sécuriser les données d’activité physiques, vérifier l’alignement de leurs fournisseurs et aider leurs clients à développer la traçabilité là où elle compte.
Pour en savoir plus sur le Land Sector and Removals Standard, regardez le webinar complet animé par Kenneth Van den Bergh (Co-Founder & CEO Carbon+Alt+Delete) et Catherine McCosker (Head of Agriculture and Landscapes chez 3Keel).
À propos de Carbon+Alt+Delete
Nous fournissons un logiciel de comptabilité carbone pour les consultants en durabilité et les entreprises de conseil qui guident les entreprises vers le net zéro.
Curieux de découvrir comment notre logiciel peut améliorer vos services de comptabilité carbone ?
N’hésitez pas à nous contacter via [email protected] ou à réserver un rendez-vous avec l’un de nos experts ici.