

Les nouveautés du SBTi Corporate Net-Zero Standard v2
Discover this blog post
La version 2 du SBTi Corporate Net-Zero Standard est l’une des mises à jour les plus importantes en matière de fixation d’objectifs d’entreprise depuis la création de la Science Based Targets initiative. Lors de notre récent webinar, Kim Schoppink, Regional Lead for Europe à la SBTi, a présenté aux participants les principaux changements et le raisonnement qui les sous-tend. Kenneth Van den Bergh, CEO et cofondateur de Carbon+Alt+Delete, a animé la session.
Dans ce blog, nous examinons de plus près ce que change la v2 et ce que cela signifie pour les consultants qui accompagnent les entreprises dans cette démarche :
- Un seul standard pour les objectifs à court terme et à long terme
- Un passage de la fixation d’ambitions à leur concrétisation
- Plus de flexibilité pour le Scope 3, sans abaisser le niveau d’exigence
- Une responsabilisation renforcée grâce aux évaluations des progrès
Un sujet familier, un nouveau standard
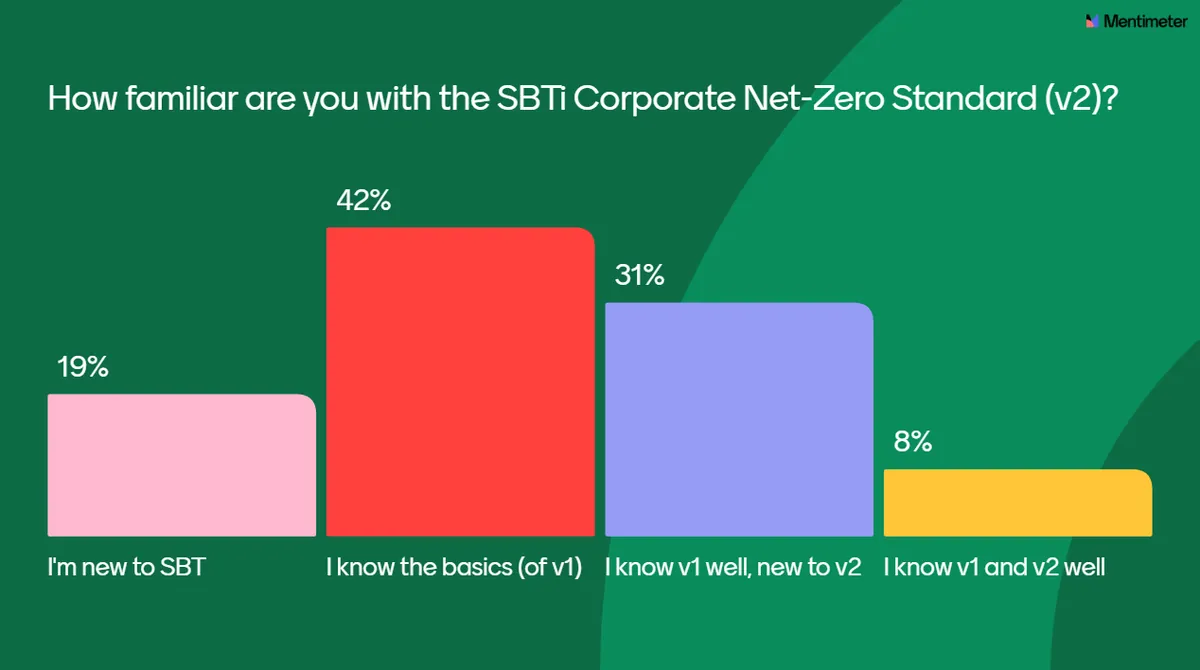
Avant d’entrer dans le vif du sujet, nous avons demandé aux participants dans quelle mesure ils connaissaient le standard. Les résultats ont confirmé nos attentes : environ 80 % avaient déjà une expérience des objectifs fondés sur la science, mais la v2 restait un terrain nouveau pour la grande majorité.
La plupart des participants étaient des consultants en durabilité, placés précisément là où les exigences du standard rencontrent les questions pratiques des entreprises. Comme l’a souligné Kim, la v2 leur offre l’occasion d’avoir d’autres conversations avec leurs clients sur ce qu’il faut réellement pour atteindre le net zéro.
Vue d’ensemble
Plus de 11 800 entreprises ont fixé des objectifs fondés sur la science, représentant plus de 40 % de la capitalisation boursière mondiale. La v2 remplace à la fois les Corporate Near-Term Criteria et le Net-Zero Standard v1 par un seul standard pour les objectifs à court et à long terme. Elle a été élaborée à partir de plus de 1 770 réponses à la consultation, de tests pilotes menés avec 320 entreprises et de cinq groupes de travail d’experts.
La transition est progressive. La v2 a été lancée en 2026, s’ouvre aux validations en 2027 (les entreprises pouvant alors choisir entre la v1 et la v2) et devient obligatoire en 2028. Les objectifs existants restent valables jusqu’à la revue quinquennale de l’entreprise.
La v2 introduit également deux catégories d’entreprises. La catégorie A couvre les grandes entreprises des pays à revenu élevé, sur la base de seuils de chiffre d’affaires, d’effectifs, de total du bilan et d’émissions de Scope 1+2. La catégorie B regroupe toutes les autres entreprises. Plusieurs exigences sont obligatoires pour la catégorie A et facultatives pour la catégorie B. Les PME européennes qui suivent l’actuelle voie PME (SME route) relèveront très probablement de la catégorie B.
Chapitre 1 : Gouvernance net zéro
Les objectifs doivent désormais être soutenus par l’organe de gouvernance le plus élevé de l’entreprise, qui assume la responsabilité globale de leur fixation, de leur soumission et de leur mise en œuvre. Les entreprises documentent leurs structures de gouvernance ainsi que leurs processus de reporting et de revue des objectifs.
Chaque entreprise doit également élaborer un plan de transition précisant les actions et les échéances nécessaires pour atteindre ses objectifs. Les entreprises de catégorie A le publient dans les 15 mois suivant la soumission ; la SBTi ne le valide pas.
Chapitre 2 : Évaluation de l’année de référence
Les nouveaux objectifs à court terme reposent désormais sur l’année la plus récente disposant de données complètes, de sorte que chaque cycle part du profil d’émissions actuel de l’entreprise. En plus d’un inventaire aligné sur le GHG Protocol, les entreprises déclarent leur consommation totale d’électricité et la part d’électricité bas carbone, ainsi qu’un compte distinct des instruments de marché. Les entreprises de catégorie A ont également besoin d’une assurance limitée par un tiers.
Le reporting du Scope 3 se concentre sur les points chauds. Les entreprises de catégorie A déclarent les catégories du Scope 3 représentant plus de 5 % du total du Scope 3, ainsi que les activités à forte intensité d’émissions dépassant 5 %, comme l’acier, le ciment, les plastiques ou le transport routier de marchandises (listées à l’annexe A).
Chapitre 3 : Fixation des objectifs
Les entreprises fixent désormais un objectif distinct pour chaque scope, et chaque objectif à court terme porte sur une durée fixe de cinq ans. Les objectifs à long terme restent facultatifs dans la plupart des cas.
La principale innovation est l’objectif d’alignement. Les données du Scope 3 étant souvent difficiles à collecter, les entreprises peuvent plutôt suivre si les activités de leur chaîne de valeur progressent vers le net zéro, par exemple la part de fournisseurs ayant des objectifs fondés sur la science ou la part d’acier bas carbone acheté. Comme l’a souligné Kim, l’alignement est un indicateur avancé des réductions d’émissions.
- Scope 1 : objectifs absolus ou d’intensité, plus une nouvelle méthode de transition des actifs fondée sur un plan de décarbonation pour les actifs fortement émetteurs. Les objectifs combinés Scope 1+2 ne sont plus autorisés.
- Scope 2 : un objectif de réduction absolue (location-based) ou un nouvel objectif d’alignement visant à augmenter la part d’électricité bas carbone (production inférieure ou égale à 0,048 kg CO₂/kWh).
- Scope 3 : la règle de couverture de 67 % cède la place à toutes les catégories significatives supérieures à 5 %, avec des exclusions telles que les déplacements domicile-travail des employés. Outre les objectifs de réduction des émissions, les entreprises peuvent utiliser des objectifs d’alignement portant sur les fournisseurs/clients, les volumes, l’utilisation des produits et la fin de vie des produits.
Chapitre 4 : Mise en œuvre des objectifs
Ce chapitre entièrement nouveau introduit la hiérarchie de mise en œuvre. Les entreprises agissent d’abord au plus près de la source d’émissions et ne descendent d’un niveau qu’une fois les options réalisables épuisées et les obstacles justifiés :
- Niveau de l’activité : action directe, comme l’électrification de la combustion sur site ou l’installation d’énergies renouvelables sur site.
- Pool d’activité : systèmes partagés dont l’entreprise s’approvisionne, comme l’achat de certificats de gaz renouvelable injecté dans le même réseau de gaz.
- Niveau sectoriel : instruments de marché ou projets dans un marché pertinent en dehors du pool d’activité.
- Actions habilitantes : par exemple financer l’hydrogène vert ou plaider en faveur d’investissements dans le réseau. Elles ne comptent pas dans les objectifs, mais sont recommandées comme bonne pratique.
Pour l’électricité, les instruments de marché doivent respecter de nouvelles règles de livrabilité, une limite d’âge de 15 ans pour les installations de production et une correspondance temporelle sur 12 mois.
Chapitre 5 : Reporting et évaluation des progrès vers les objectifs
La v2 ajoute un nouveau cycle de validation. Les entreprises rendent compte publiquement de leurs progrès chaque année et soumettent à la SBTi une évaluation de fin de cycle après chaque objectif quinquennal, qui sert de base à leur objectif suivant. Selon une approche fondée sur les meilleurs efforts, les entreprises qui n’atteignent pas leurs objectifs en raison d’obstacles externes peuvent tout de même fixer de nouveaux objectifs, à condition d’avoir utilisé tous les leviers disponibles et de divulguer ces obstacles.
Chapitre 6 : Responsabilité continue pour les émissions
Ce qui était auparavant la contribution au-delà de la chaîne de valeur (beyond value chain mitigation) devient un cadre en trois phases :
- Reconnaissance facultative : les entreprises qui couvrent une partie de leurs émissions continues peuvent obtenir une reconnaissance engaged, advanced ou leadership.
- Responsabilité après 2035 : les entreprises de catégorie A doivent soutenir un volume croissant d’absorptions de carbone.
- Neutralisation : à partir de l’année net zéro, toutes les entreprises neutralisent 100 % de leurs émissions résiduelles.
Conclusion
La v2 réunit les objectifs à court et à long terme dans un seul standard, élargit la boîte à outils avec les objectifs d’alignement, guide la mise en œuvre grâce à la hiérarchie de mise en œuvre et renforce la responsabilisation par le biais des évaluations de fin de cycle. D’autres orientations suivront à partir du T4 2026, notamment Methods, Metrics and Pathways, des lignes directrices comptables provisoires et une politique de renouvellement pour la v1. Les entreprises n’ont pas besoin d’attendre : un outil bêta de fixation d’objectifs est déjà disponible.
Cet article est basé sur un webinar de la Carbon Expert Series. Regardez le webinar complet sur notre chaîne YouTube.
À propos de Carbon+Alt+Delete
Nous fournissons un logiciel de comptabilité carbone pour les consultants en durabilité et les entreprises de conseil qui guident les entreprises vers le net zéro.
Curieux de découvrir comment notre logiciel peut améliorer vos services de comptabilité carbone ?
N’hésitez pas à nous contacter via [email protected] ou à réserver un rendez-vous avec l’un de nos experts ici.