

¿Cómo evolucionarán los informes de carbono en 2026? Demanda, limitaciones y el papel de la IA
Discover this blog post
Los informes de carbono ya no son una disciplina emergente. Se están convirtiendo en un requisito operativo para las empresas europeas. La presión regulatoria, las expectativas de los inversores y los compromisos climáticos internos convergen en una única realidad: las organizaciones necesitan datos de carbono estructurados, repetibles y auditables.
Al mismo tiempo, la capacidad para generar esos datos no crece al mismo ritmo.
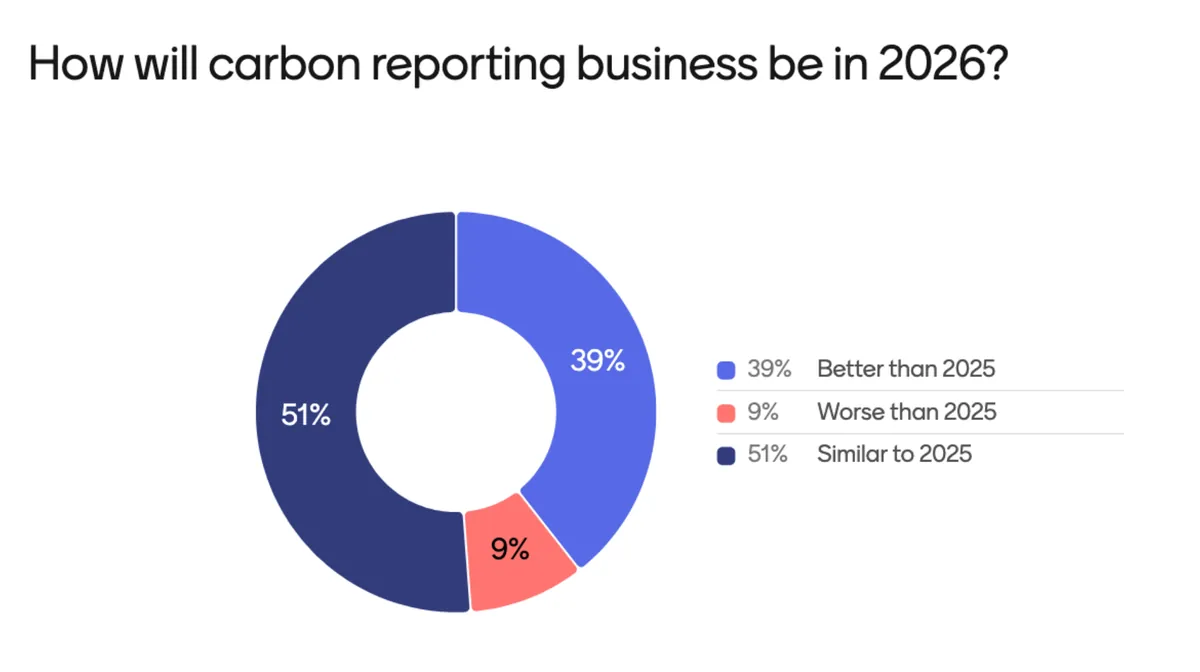
Una encuesta reciente a más de 200 consultores de sostenibilidad ofrece una instantánea útil de cómo percibe el mercado el futuro próximo. A primera vista, sugiere estabilidad. En la práctica, refleja otra cosa: el mercado ya está bajo presión y no se espera que los cambios graduales resuelvan las limitaciones de fondo.
Un mercado que crece, pero que no cambia en lo fundamental
La expectativa de que 2026 será “similar” a 2025 es reveladora. Indica que se espera que persistan muchas de las características estructurales del panorama actual de los informes de carbono.
La demanda ya es alta y sigue creciendo. Marcos como la CSRD ya no son teóricos: se están aplicando y obligan a las organizaciones a formalizar sus procesos de reporting. Al mismo tiempo, las empresas están dejando atrás los primeros cálculos de huella para entrar en ciclos de reporting iterativos, que exigen mayor calidad y coherencia de los datos.
Sin embargo, la forma de prestar los servicios de contabilidad de carbono no ha cambiado en lo fundamental a la misma velocidad. Gran parte del trabajo sigue basándose en procesos manuales, flujos de trabajo con hojas de cálculo y modelos de prestación con una fuerte dependencia de consultores.
Esto genera un desequilibrio estructural. La cuestión ya no es si la demanda aumentará, sino si el modelo de prestación actual podrá seguirle el ritmo.
Lo que 2025 ya dejó claro
Echando la vista atrás a 2025, varios avances positivos ya han transformado el mercado.
En primer lugar, hay una mayor claridad regulatoria. Las empresas entienden ahora mejor qué se espera de ellas en materia de informes de carbono. Esto reduce la ambigüedad, pero también eleva el listón. El reporting ya no es opcional ni exploratorio: se está integrando en los procesos de cumplimiento normativo.
En segundo lugar, la madurez de las organizaciones ha mejorado. Muchas empresas han superado los cálculos iniciales de su huella y ahora se centran en mejorar la calidad de los datos, alinearse con objetivos e integrar las métricas de carbono en la toma de decisiones. Este paso de la “medición” a la “gestión” es significativo.
En tercer lugar, el panorama de herramientas ha evolucionado rápidamente. El software de contabilidad de carbono sustituye cada vez más a los flujos de trabajo manuales y permite una recopilación y un procesamiento de datos más estructurados. Sin embargo, las herramientas por sí solas no resuelven el reto de la escalabilidad: deben combinarse con cambios en la forma de procesar e interpretar los datos.
Estos avances indican que los informes de carbono están pasando de ser una actividad por proyectos a un proceso continuo. No obstante, este cambio introduce una nueva complejidad.
Cuatro tendencias que están dando forma a la consultoría de sostenibilidad
Sobre la base de estos avances, varias tendencias están definiendo la evolución de la consultoría de sostenibilidad.
Uno de los cambios más visibles es el avance hacia la estandarización. Los marcos regulatorios impulsan la convergencia de las metodologías, lo que reduce la flexibilidad pero mejora la comparabilidad y la auditabilidad. Es necesario, pero también aumenta la necesidad de estructuras de datos y procesos coherentes.
Al mismo tiempo, las emisiones de Scope 3 se están convirtiendo en el principal reto. Para muchas organizaciones, Scope 3 representa la mayor parte de las emisiones y, sin embargo, sigue siendo el ámbito menos estructurado y más difícil de medir. Esto desplaza el foco de los consultores hacia los datos de la cadena de valor, la implicación de los proveedores y las metodologías de estimación.
Otra tendencia importante es el aumento de las exigencias de auditoría. Cada vez se espera más que los informes de carbono cumplan estándares similares a los de la información financiera. Esto requiere trazabilidad, documentación y coherencia metodológica. Por tanto, el papel del consultor va más allá del cálculo e incluye la defendibilidad de los resultados.
Por último, se está produciendo un cambio del reporting al apoyo en la toma de decisiones. Las organizaciones ya no quieren huellas de carbono como resultados estáticos. Esperan información que oriente las compras, las operaciones y la estrategia. Esto cambia de forma fundamental la propuesta de valor de la contabilidad de carbono.
El papel de la IA para escalar la contabilidad de carbono
En este contexto, el papel de la IA se hace más evidente.
La principal limitación de la contabilidad de carbono no es la falta de marcos o metodologías. Es el esfuerzo manual necesario para procesar grandes volúmenes de datos. Aquí es donde la IA empieza a tener un impacto práctico.
En Carbon+Alt+Delete, la IA se aplica a uno de los pasos que más tiempo consumen: traducir las facturas en datos de emisiones. Esto se hace mediante un proceso estructurado.
El modelo interpreta primero la factura e identifica la actividad correspondiente según el GHG Protocol. A continuación, extrae datos físicos de actividad, como el consumo de energía o de combustible, en lugar de basarse en el gasto financiero. Por último, selecciona un factor de emisión adecuado en función del contexto disponible.
Este enfoque permite una contabilidad de carbono basada en la actividad a gran escala, algo difícil de conseguir manualmente.
Sin embargo, las capacidades actuales de la IA también ponen de manifiesto sus limitaciones. En muchos casos, el modelo identifica correctamente la actividad y extrae los datos pertinentes, pero selecciona un factor de emisión menos adecuado. En otros casos, los errores se deben a la falta de contexto más que a datos incorrectos.
Esto subraya un punto importante: la IA es eficaz para gestionar volumen y estructura, pero sigue dependiendo de la validación humana para la interpretación contextual.
Cómo serán los informes de carbono en 2026
Al combinar estos elementos –los resultados de la encuesta, los avances de 2025 y las tendencias actuales– surge una imagen más clara de 2026.
Es poco probable que los informes de carbono resulten fundamentalmente más sencillos. La complejidad de Scope 3, los requisitos regulatorios y las expectativas en materia de auditabilidad se mantendrán.
Lo que cambiará es la forma de hacer el trabajo.
El modelo de prestación evolucionará cada vez más hacia flujos de trabajo híbridos. La IA y el software se encargarán de gran parte del procesamiento de datos, mientras que los consultores se centrarán en la validación, la interpretación y la toma de decisiones. No se trata de una mejora marginal, sino de un cambio estructural en la forma de realizar la contabilidad de carbono.
Los consultores dedicarán menos tiempo a recopilar y depurar datos, y más a garantizar que los resultados sean precisos, coherentes y útiles para la toma de decisiones. Esto exige un perfil de competencias diferente, que combine el conocimiento técnico con la revisión crítica.
Al mismo tiempo, la contabilidad de carbono estará más integrada en los sistemas empresariales. En lugar de ser un ejercicio periódico, se incorporará a los procesos financieros, los sistemas de compras y los flujos de trabajo operativos. Esto permite una recopilación continua de datos y reduce la dependencia de la reconstrucción retrospectiva.
La eficiencia se convertirá en un factor determinante. A medida que la demanda siga creciendo, la capacidad de ofrecer contabilidad de carbono a escala, sin comprometer la calidad, determinará qué organizaciones y consultoras pueden mantener el ritmo.
Conclusión: estabilidad en la superficie, transformación en el fondo
La encuesta sugiere que el negocio de los informes de carbono en 2026 será similar al de 2025. Pero esta similitud es superficial.
En el fondo, el sistema está bajo presión. La demanda aumenta, la complejidad crece y el modelo de prestación tradicional está llegando a sus límites.
La respuesta no es una única solución, sino una combinación de cambios:
- marcos más estandarizados
- organizaciones más maduras
- mejores herramientas
- y, cada vez más, flujos de trabajo apoyados por IA
Para los consultores de sostenibilidad, la conclusión es clara. Su papel no desaparece, pero está cambiando.
La contabilidad de carbono está dejando de ser una actividad manual y por proyectos para convertirse en un proceso escalable e impulsado por sistemas. En ese sistema, la IA gestiona el volumen y los consultores aportan el criterio.
Es posible que el mercado parezca similar en 2026. Su forma de funcionar no lo será.
Sobre Carbon+Alt+Delete
Ofrecemos software de contabilidad de carbono para consultores de sostenibilidad y consultoras que guían a las empresas hacia el net zero.
¿Quiere descubrir cómo nuestro software puede mejorar sus servicios de contabilidad de carbono?
Escríbanos a [email protected] o reserve una reunión con uno de nuestros expertos aquí.