

Comment le reporting carbone va-t-il évoluer en 2026 ? Demande, contraintes et rôle de l’IA
Discover this blog post
Le reporting carbone n’est plus une discipline émergente. Il devient une exigence opérationnelle pour les entreprises européennes. La pression réglementaire, les attentes des investisseurs et les engagements climatiques internes convergent vers une seule réalité : les organisations ont besoin de données carbone structurées, reproductibles et auditables.
Dans le même temps, la capacité à produire ces données ne progresse pas au même rythme.
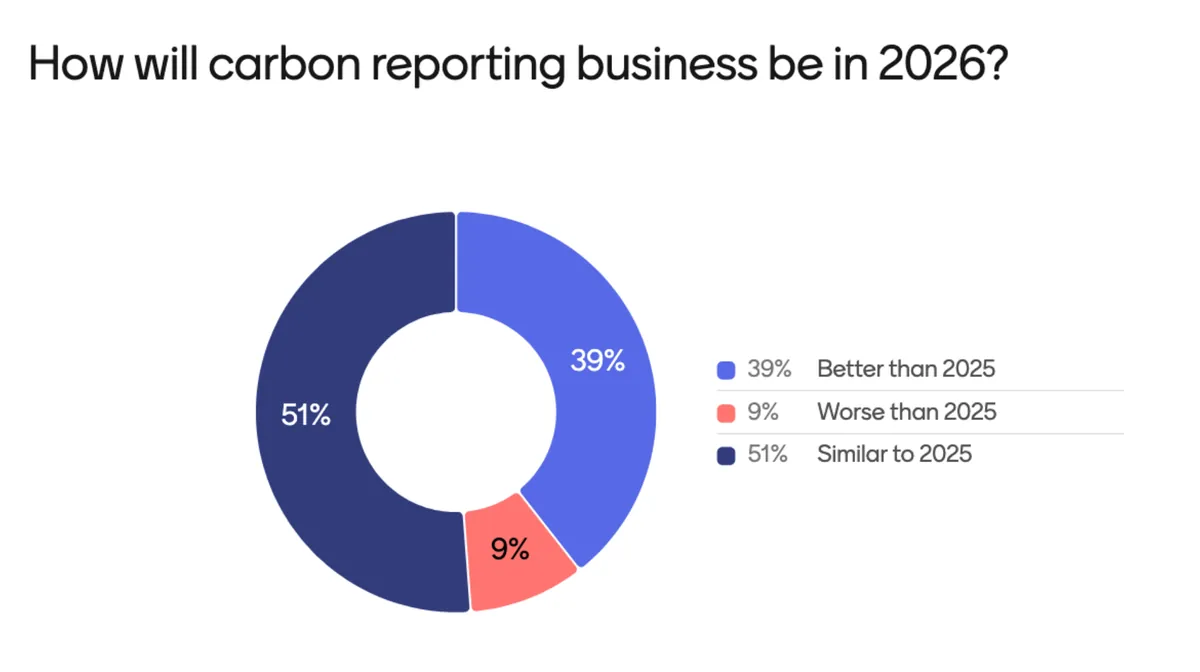
Une enquête récente menée auprès de plus de 200 consultants en durabilité offre un aperçu utile de la manière dont le marché perçoit l’avenir proche. À première vue, elle suggère une certaine stabilité. En pratique, elle reflète autre chose : le marché est déjà sous pression, et l’on ne s’attend pas à ce que des changements progressifs règlent les contraintes de fond.
Un marché en croissance, mais qui ne change pas fondamentalement
L’idée que 2026 ressemblera à 2025 est révélatrice. Elle indique que de nombreuses caractéristiques structurelles du paysage actuel du reporting carbone devraient perdurer.
La demande est déjà élevée et continue de croître. Des cadres comme la CSRD ne sont plus théoriques : ils sont mis en œuvre et obligent les organisations à formaliser leurs processus de reporting. Parallèlement, les entreprises dépassent le stade des premiers bilans carbone pour entrer dans des cycles de reporting itératifs, qui exigent une meilleure qualité et une plus grande cohérence des données.
Pourtant, la manière dont la comptabilité carbone est réalisée n’a pas fondamentalement évolué à la même vitesse. Une grande partie du travail repose encore sur des processus manuels, des flux de travail basés sur des tableurs et des modèles de prestation très dépendants des consultants.
Cela crée un déséquilibre structurel. La question n’est plus de savoir si la demande va augmenter, mais si le modèle de prestation actuel pourra suivre.
Ce que 2025 a déjà mis en évidence
En regardant 2025 dans le rétroviseur, plusieurs évolutions positives ont déjà transformé le marché.
Premièrement, la clarté réglementaire s’est accrue. Les entreprises comprennent désormais mieux ce que l’on attend d’elles en matière de reporting carbone. Cela réduit l’ambiguïté, mais place aussi la barre plus haut. Le reporting n’est plus facultatif ni exploratoire : il s’intègre aux processus de conformité.
Deuxièmement, la maturité des organisations a progressé. De nombreuses entreprises ont dépassé le stade des premiers calculs d’empreinte et se concentrent désormais sur l’amélioration de la qualité des données, l’alignement sur des objectifs et l’intégration des indicateurs carbone dans la prise de décision. Ce passage de la « mesure » à la « gestion » est significatif.
Troisièmement, le paysage des outils a rapidement évolué. Les logiciels de comptabilité carbone remplacent de plus en plus les flux de travail manuels et permettent une collecte et un traitement des données plus structurés. Toutefois, les outils seuls ne résolvent pas le défi du passage à l’échelle : ils doivent s’accompagner de changements dans la manière dont les données sont traitées et interprétées.
Ces évolutions montrent que le reporting carbone passe d’une activité menée par projets à un processus continu. Ce changement introduit toutefois une nouvelle complexité.
Quatre tendances qui façonnent le conseil en durabilité
Dans le prolongement de ces évolutions, plusieurs tendances façonnent la transformation du conseil en durabilité.
L’un des changements les plus visibles est l’évolution vers la standardisation. Les cadres réglementaires favorisent la convergence des méthodologies, ce qui réduit la flexibilité mais améliore la comparabilité et l’auditabilité. C’est nécessaire, mais cela renforce aussi le besoin de structures de données et de processus cohérents.
Parallèlement, les émissions du Scope 3 deviennent le principal défi. Pour de nombreuses organisations, le Scope 3 représente la majorité des émissions, alors qu’il reste le moins structuré et le plus difficile à mesurer. Les consultants orientent donc davantage leur travail vers les données de la chaîne de valeur, l’implication des fournisseurs et les méthodologies d’estimation.
Une autre tendance importante est la montée des exigences d’audit. On attend de plus en plus du reporting carbone qu’il respecte des normes comparables à celles du reporting financier. Cela suppose traçabilité, documentation et cohérence méthodologique. Le rôle du consultant dépasse donc le calcul pour inclure la capacité à défendre les résultats.
Enfin, on observe un glissement du reporting vers l’aide à la décision. Les organisations ne veulent plus de bilans carbone sous forme de résultats statiques. Elles attendent des enseignements qui éclairent les achats, les opérations et la stratégie. Cela modifie en profondeur la proposition de valeur de la comptabilité carbone.
Le rôle de l’IA dans le passage à l’échelle de la comptabilité carbone
Dans ce contexte, le rôle de l’IA devient plus clair.
La principale contrainte de la comptabilité carbone n’est pas un manque de cadres ou de méthodologies. C’est l’effort manuel nécessaire pour traiter de grands volumes de données. C’est là que l’IA commence à avoir un impact concret.
Chez Carbon+Alt+Delete, l’IA est appliquée à l’une des étapes les plus chronophages : la traduction des factures en données d’émissions. Celle-ci s’effectue selon un processus structuré.
Le modèle interprète d’abord la facture et identifie l’activité concernée selon le GHG Protocol. Il extrait ensuite des données d’activité physiques – comme la consommation d’énergie ou de carburant – plutôt que de s’appuyer sur les dépenses financières. Enfin, il sélectionne un facteur d’émission approprié en fonction du contexte disponible.
Cette approche permet une comptabilité carbone basée sur les activités à grande échelle, difficile à réaliser manuellement.
Cependant, les capacités actuelles de l’IA révèlent aussi ses limites. Dans de nombreux cas, le modèle identifie correctement l’activité et extrait les données pertinentes, mais choisit un facteur d’émission moins adapté. Dans d’autres cas, les erreurs proviennent d’un manque de contexte plutôt que de données incorrectes.
Cela souligne un point important : l’IA est efficace pour gérer le volume et la structure, mais reste dépendante de la validation humaine pour l’interprétation du contexte.
À quoi ressemblera le reporting carbone en 2026
En combinant ces éléments – les résultats de l’enquête, les évolutions de 2025 et les tendances actuelles –, une image plus nette de 2026 se dessine.
Il est peu probable que le reporting carbone devienne fondamentalement plus simple. La complexité du Scope 3, les exigences réglementaires et les attentes en matière d’auditabilité demeureront.
Ce qui va changer, c’est la manière dont le travail est effectué.
Le modèle de prestation évoluera de plus en plus vers des flux de travail hybrides. L’IA et les logiciels prendront en charge une grande partie du traitement des données, tandis que les consultants se concentreront sur la validation, l’interprétation et la prise de décision. Il ne s’agit pas d’une amélioration marginale, mais d’un changement structurel dans la façon de réaliser la comptabilité carbone.
Les consultants passeront moins de temps à collecter et nettoyer des données, et davantage à s’assurer que les résultats sont exacts, cohérents et utiles à la prise de décision. Cela exige un ensemble de compétences différent, alliant compréhension technique et regard critique.
Parallèlement, la comptabilité carbone sera davantage intégrée aux systèmes de l’entreprise. Plutôt qu’un exercice périodique, elle sera intégrée aux processus financiers, aux systèmes d’achat et aux flux de travail opérationnels. Cela permet une collecte continue des données et réduit la dépendance à une reconstitution rétrospective.
L’efficacité deviendra un facteur déterminant. À mesure que la demande continue de croître, la capacité à réaliser la comptabilité carbone à grande échelle, sans compromettre la qualité, déterminera quelles organisations et quels cabinets de conseil pourront suivre le rythme.
Conclusion : stabilité en surface, transformation en profondeur
L’enquête suggère que le marché du reporting carbone en 2026 ressemblera à celui de 2025. Mais cette ressemblance est superficielle.
En profondeur, le système est sous pression. La demande augmente, la complexité s’accroît et le modèle de prestation traditionnel atteint ses limites.
La réponse n’est pas une solution unique, mais une combinaison d’évolutions :
- des cadres plus standardisés
- des organisations plus matures
- de meilleurs outils
- et, de plus en plus, des flux de travail assistés par l’IA
Pour les consultants en durabilité, la conséquence est claire. Leur rôle ne disparaît pas, mais il évolue.
La comptabilité carbone délaisse une activité manuelle menée par projets au profit d’un processus évolutif et piloté par des systèmes. Dans ce système, l’IA gère le volume et les consultants apportent leur jugement.
Le marché semblera peut-être similaire en 2026. Sa façon de fonctionner, elle, ne le sera pas.
À propos de Carbon+Alt+Delete
Nous fournissons un logiciel de comptabilité carbone pour les consultants en durabilité et les entreprises de conseil qui guident les entreprises vers le net zéro.
Curieux de découvrir comment notre logiciel peut améliorer vos services de comptabilité carbone ?
N’hésitez pas à nous contacter via [email protected] ou à réserver un rendez-vous avec l’un de nos experts ici.